A Europa perdeu as fichas de produto gratuitas no Google - e correr para o CSS é resolver o problema errado
 Por Miguel Maio ·
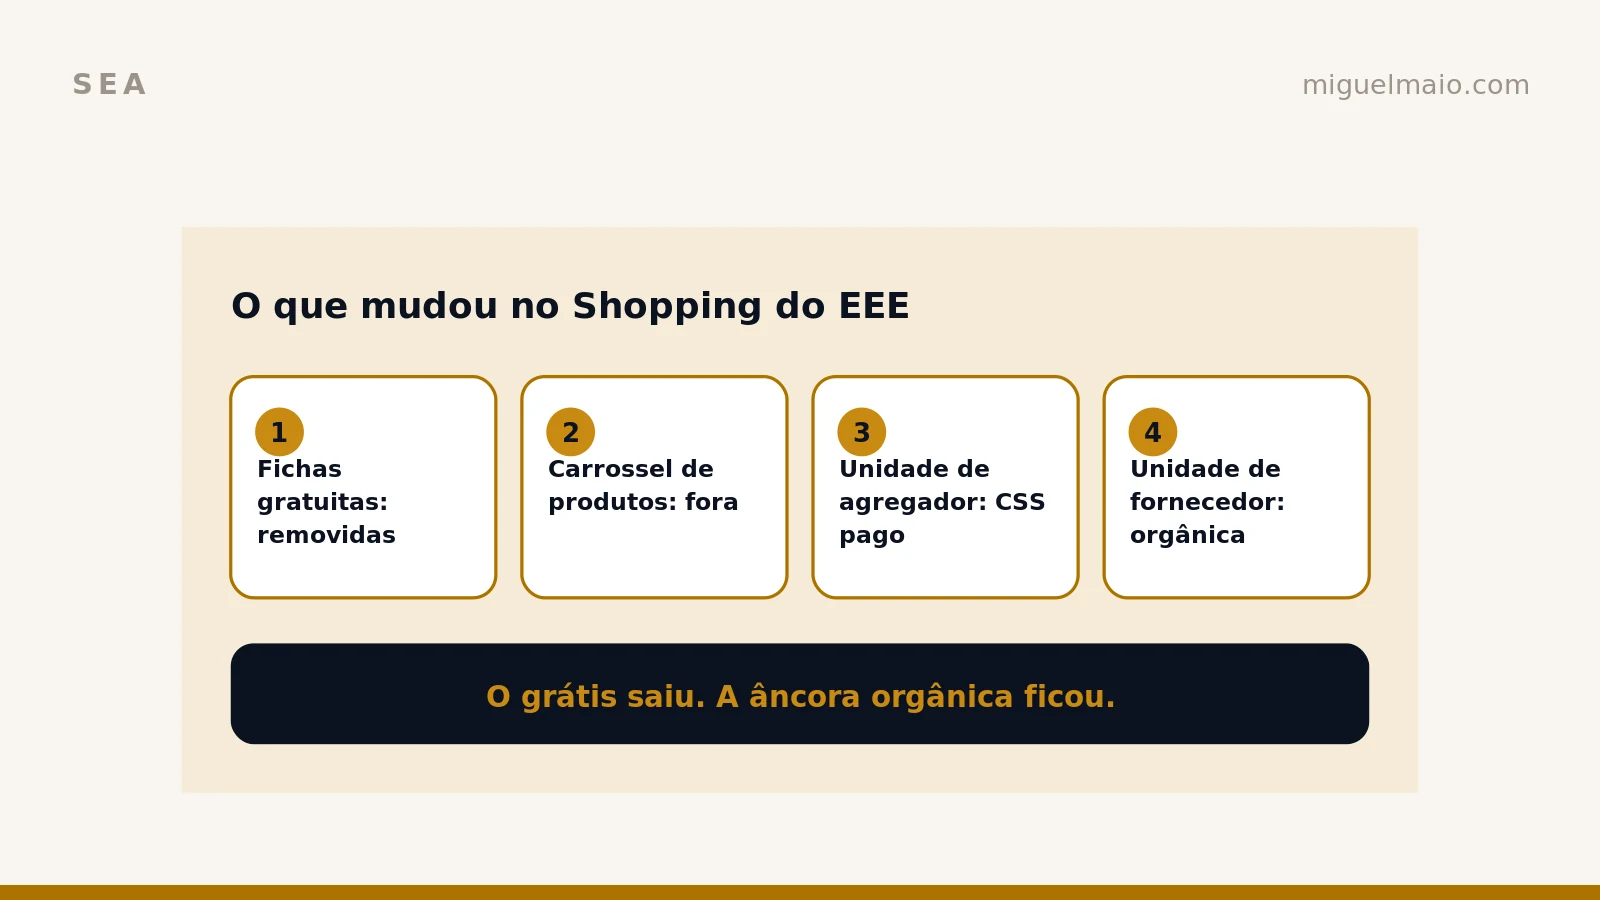
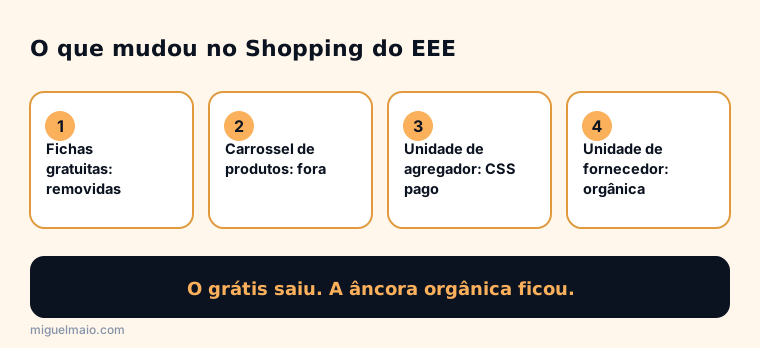
Entre 17 e 18 de setembro de 2026, dias antes do prazo do DMA a 21, a Google removeu no EEE as fichas de produto gratuitas e o carrossel de "produtos populares", com quedas de 90-100% em mercados como a Alemanha, a França, a Bélgica, a Suécia e os Países Baixos. O espaço passou para uma unidade de agregador assente em serviços de comparação de preços (CSS), pagos. Para o retail europeu, isto converte um canal que era gratuito num canal com intermediário - e a resposta certa não é correr para o CSS, é reforçar a única âncora que ninguém intermedia: o orgânico próprio e o first-party.
A Google acabou com as fichas de produto gratuitas no Espaço Económico Europeu. Não foi um ajuste de interface: foi a conversão de um canal que era gratuito num canal com intermediário. Quem gere e-commerce na Europa acordou sem uma fonte de tráfego que não pagava a ninguém - e a primeira reação, correr para um serviço de comparação de preços pago, é resolver o problema errado.
O que a Google removeu, e quando
Entre 17 e 18 de setembro de 2026, numa janela de 48 horas e dias antes do prazo de conformidade com o Digital Markets Act a 21 de setembro, a Google removeu no EEE dois formatos: as fichas de produto gratuitas (as colocações de comerciante que não custavam nada) e o carrossel de "produtos populares" que aparecia em pesquisas comerciais. Trackers independentes registaram quedas de 90-100% em cinco mercados com dados suficientes - Alemanha, França, Bélgica, Suécia e Países Baixos. A Ginny Marvin, Ads Liaison da Google, confirmou que a remoção se deve ao DMA.
O espaço não ficou vazio. Desde 8 de setembro, a pesquisa no EEE passou a ter duas unidades novas: uma unidade de agregador, que mostra serviços de comparação - de compras, viagens, voos - e uma unidade de fornecedor, que dá uma colocação direta a retailers e outros negócios, sem feed adicional, só com o rastreio normal e o ranking do algoritmo. O próprio Nick Fox, da Google, chamou a isto "a maior redução de qualidade de serviço da Pesquisa em 29 anos". É raro a Google descrever uma mudança sua nestes termos - e é o sinal de que não a fez por vontade própria.
Porque é mais grave do que um formato que desaparece
Porque muda a natureza do canal, não só o seu aspeto. A ficha gratuita não tinha intermediário: um comerciante com um feed decente aparecia sem pagar e sem margem para ninguém. O que a substitui - a unidade de agregador - vive dos serviços de comparação de preços (CSS), que são pagos e ficam com uma margem. Não é coincidência histórica: os CSS nasceram do remédio antitrust de 2017 ao Google Shopping, e o DMA acaba de os tornar a porta de entrada obrigatória. O que era um canal orgânico passou a ser um canal com portagem.
Para um retailer europeu, as opções resumem-se a três, e nenhuma equivale ao que foi removido: comprar anúncios de Shopping, entrar por um CSS que fica com uma margem, ou sair do canal. Free listings custavam zero e não tinham intermediário; qualquer das três alternativas custa dinheiro, margem, ou visibilidade.
Quem perde, e a desvantagem competitiva europeia
Perde sobretudo o retailer pequeno. A ficha gratuita era a rampa que punha um comerciante sem orçamento dentro de uma unidade antes reservada a anunciantes. Sem ela, a visibilidade em Shopping passa a depender de orçamento pago ou de um intermediário CSS - o que empurra a vantagem para quem tem budget e para as grandes plataformas.
E há uma camada que quase ninguém está a nomear: a desvantagem competitiva do próprio mercado europeu. O DMA aplica-se ao que os utilizadores do EEE veem, por isso o e-commerce que vende a clientes europeus passa a operar num mercado pay-to-play, enquanto os concorrentes que vendem a mercados fora do EEE mantêm a presença orgânica em Shopping. O resultado é uma margem estrutural a mais no funil de qualquer retailer europeu - uma portagem que os rivais de outros mercados não pagam. A ironia é conhecida: uma regra desenhada para aumentar a concorrência na Europa acaba a encarecer a aquisição para quem opera na Europa.
Alternativas reais para os retailers europeus
Há cinco caminhos, e o erro é escolher só um - ou escolher o mais caro por reflexo. Por ordem do que costumo recomendar avaliar:
- Unidade de fornecedor e resultados orgânicos: é o que sobra de orgânico e não paga renda. Não precisa de feed - precisa de SEO técnico, dados estruturados de produto e páginas de categoria e produto que o algoritmo consiga ler e ranquear. O canal mudou de mãos, mas o algoritmo continua a decidir, e isso trabalha-se.
- CSS, com olhos abertos: é uma opção pragmática para recuperar a colocação de Shopping, muitas vezes com CPC efetivo mais baixo do que comprar direto. Mas é renda: ficas dependente de um intermediário que fica com margem. Serve como ponte, não como fundação.
- Marketplaces: dão alcance imediato (Amazon e afins), mas à custa de margem e sem relação de dados própria. Diversificam, não substituem o teu canal.
- First-party - email, CRM, comunidade: o tráfego que ninguém te pode remover porque não passa pelo Google. É o menos glamoroso e o mais defensável.
- Superfícies de IA: o Shopping generativo (ChatGPT, e o comércio agêntico) e o Copilot começam a mediar decisões de compra. É cedo, mas é onde a próxima ronda de visibilidade se decide - e liga-se ao trabalho de comércio no ChatGPT e de GEO.
A âncora de tráfego qualificado que sobra
A minha recomendação a um retailer europeu, hoje, é não deixar o pânico decidir o orçamento. Correr para o CSS resolve a colocação, mas fá-lo trocar uma dependência por outra. A âncora que sobra - a única que nenhuma decisão da Google ou de Bruxelas te tira - é a combinação de orgânico próprio e first-party: páginas de produto e categoria com dados estruturados sólidos, uma entidade de marca clara, e uma base de email e CRM que traz o cliente sem leilão pelo meio. É esse orgânico que alimenta os resultados normais e a nova unidade de fornecedor, e é essa base própria que baixa o custo de tudo o resto. O CSS e o pago entram por cima disto, não no lugar disto.
Quem tratar o DMA como uma emergência de media buying vai pagar a portagem e continuar exposto à próxima mudança de regra. Quem o tratar como o empurrão final para construir aquisição que não depende de um único gatekeeper sai desta mais forte. A ficha gratuita acabou; a dependência dela é que não devia ter existido.
Dados-chave
| O que foi removido | Fichas gratuitas + carrossel |
|---|---|
| Quando | 17-18 set 2026 (DMA: 21 set) |
| Mercados com queda de 90-100% | DE, FR, BE, SE, NL |
| O que ocupa o espaço | Agregador (CSS, pago) |
| O que sobra orgânico | Resultados normais + unidade de fornecedor |
Percentagens de trackers independentes; variam por mercado e método. O que "sobra orgânico" ainda está a assentar.
Fontes: Search Engine Roundtable · PPC Land · Search Engine Journal
Fontes
- Search Engine Roundtable - Google Drops Free Product Listings From EEA
- PPC Land - Google drops free shopping listings across Europe in two days
- Search Engine Journal - Google Rolls Out Redesigned Search Results Across The EEA
Perguntas frequentes
Isto afeta o meu e-commerce se eu não estiver sediado na Europa?
Afeta o que os utilizadores do EEE veem. Se vendes a clientes no Espaço Económico Europeu, perdes a colocação gratuita nesse mercado, estejas sediado onde estiveres. Fora do EEE, o Shopping orgânico mantém-se por agora. Comércio no ChatGPT →
Devo aderir já a um CSS?
É uma opção legítima para recuperar a colocação de Shopping, muitas vezes mais barata do que comprar direto - mas é renda a um intermediário. Antes disso, reforça a âncora orgânica e first-party; o CSS entra como ponte, não como fundação.
A unidade de fornecedor precisa de um feed de produtos?
Não. Segundo a Google, a unidade de fornecedor usa o rastreio normal e o ranking do algoritmo, sem feed adicional. Por isso o SEO técnico e os dados estruturados de produto voltam a ser o que decide a tua visibilidade. Dados estruturados →